Cómo financiar un coche de segunda mano en 2026
Qué tener en cuenta para financiar un coche de ocasión: tipos de préstamo, cómo leer la TAE, documentación habitual y errores frecuentes.
Por el equipo de Quero Coches · Concesionario en El Prat de Llobregat, Barcelona
1. ¿Por qué financiar un coche de segunda mano?
Ventajas y costes
Financiar un coche de segunda mano puede tener sentido frente a pagarlo al contado: no liquidas tus ahorros y mantienes un colchón para imprevistos. A cambio pagas intereses y comisiones, que se reflejan en la TAE: compárala siempre antes de decidir.
Para decidir, compara el coste total de la financiación con lo que te supondría pagar al contado.
2. Tipos de financiación para coches de segunda mano
Préstamo personal
El más habitual. Lo tramitas con tu banco o a través del concesionario. La TAE y el plazo dependen de la entidad y de tu perfil.
Financiación del concesionario
El concesionario estudia tu caso y tramita la solicitud con la entidad financiera. La ventaja: un solo interlocutor gestiona la compra y la financiación. La aprobación y las condiciones dependen siempre de la entidad.
Leasing operativo (menos habitual en segunda mano)
Pagas una cuota mensual por el uso del vehículo. Al final del plazo puedes devolverte o comprarlo. Existe en segunda mano pero es menos frecuente.
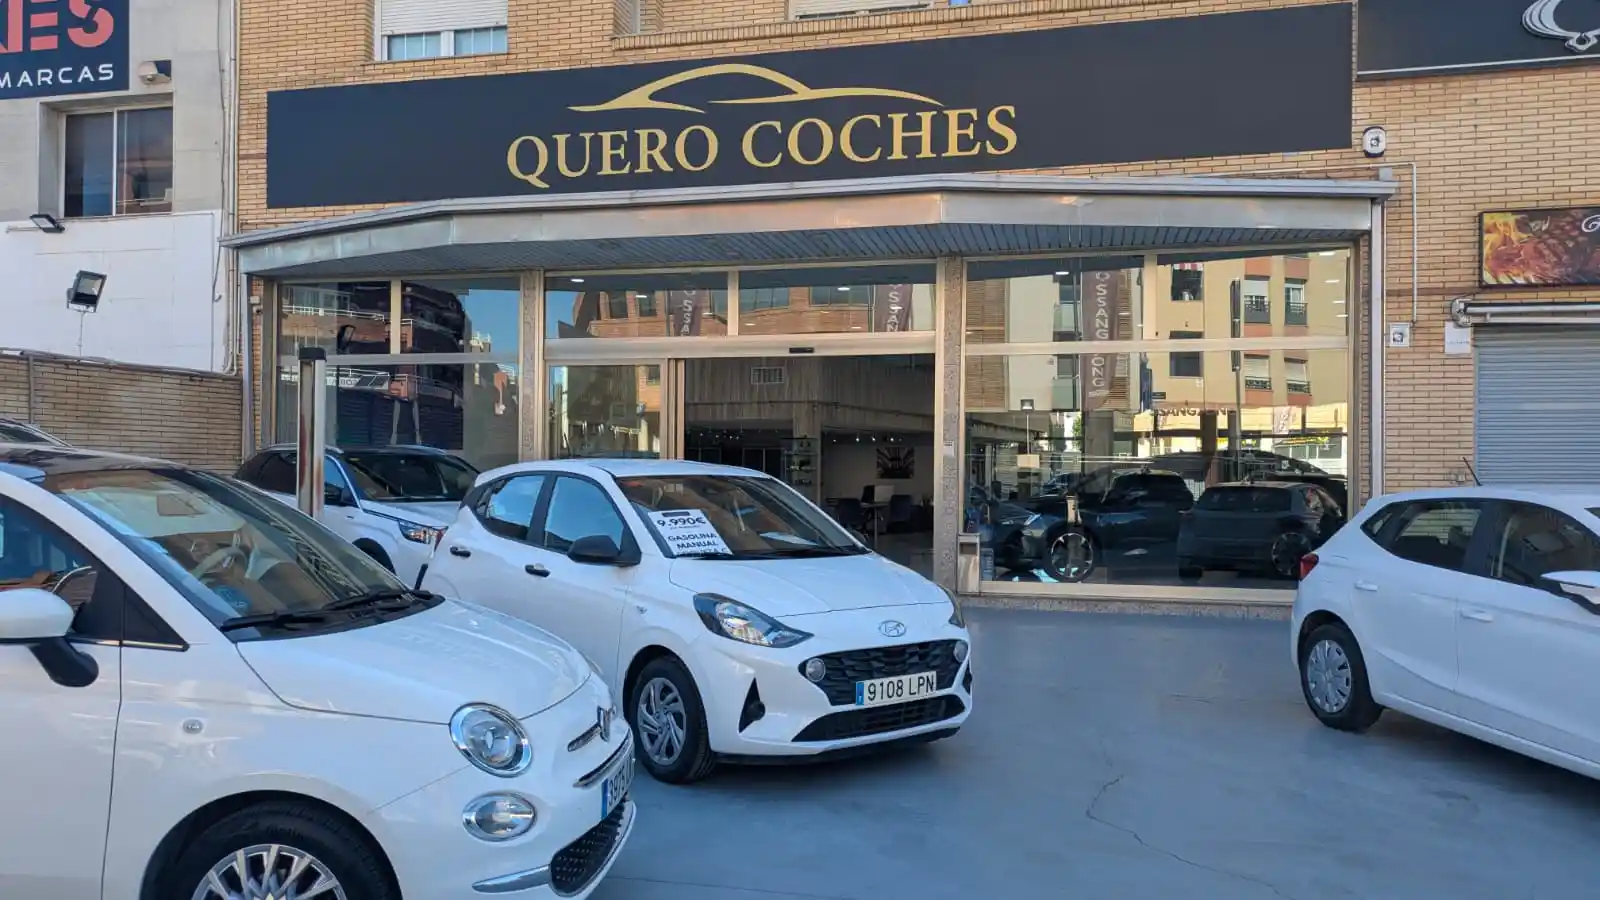
Estudio de financiación en Quero Coches, El Prat de Llobregat
3. Requisitos para financiar un coche en 2026
Lo que pide la mayoría de entidades financieras
- Edad mínima: 18 años
- Documentación: DNI o NIE en vigor
- Ingresos acreditables: nómina, pensión, IRPF o extractos bancarios
- Historial crediticio: la entidad consulta tu solvencia antes de aprobar la operación
- Ratio de endeudamiento: la cuota no debe superar el 30–35% de tus ingresos netos mensuales
4. Cómo calcular la cuota y la TAE real
No te fijes solo en la cuota mensual
La cuota mensual depende de tres factores: capital financiado, plazo y tipo de interés. A más plazo, menor cuota pero mayor coste total.
Importante: siempre compara la TAE (Tasa Anual Equivalente), no solo el TIN. La TAE incluye todos los costes: intereses, comisiones de apertura y seguros obligatorios vinculados.
5. Errores frecuentes al financiar un coche de segunda mano
6. Financiar con Quero Coches en El Prat de Llobregat
- Eliges el coche que te interesa de nuestro stock.
- Nos facilitas la documentación básica (DNI, nómina o extractos).
- Presentamos tu solicitud a la entidad financiera y te mostramos sus condiciones.
- Si la entidad la aprueba y aceptas las condiciones, firmamos.
Pedir el estudio no te compromete: si no te convencen las condiciones, no firmas.
¿Quieres saber tu cuota real?
Estudio sin compromiso. Condiciones sujetas a la aprobación de la entidad.